

L'essentiel en 30 secondes
Un coffret cadeau CSE de Noël est exonéré de cotisations tant que le total des cadeaux et bons d'achat reçus par un salarié sur l'année reste sous 200 € en 2026.
- Additionnez tous les cadeaux d'un même salarié, qu'ils viennent du CSE ou de la direction.
- Ouvrez l'attribution à tous les salariés, sans critère d'ancienneté.
- Désignez un pilote unique et tracez le montant attribué à chaque salarié.
200 €
Seuil annuel 2026 par salarié
16 ans
Âge limite des enfants pour Noël
31/12/2026
Fin du critère d'ancienneté
Qu'est-ce qu'un coffret cadeau CSE de Noël ?
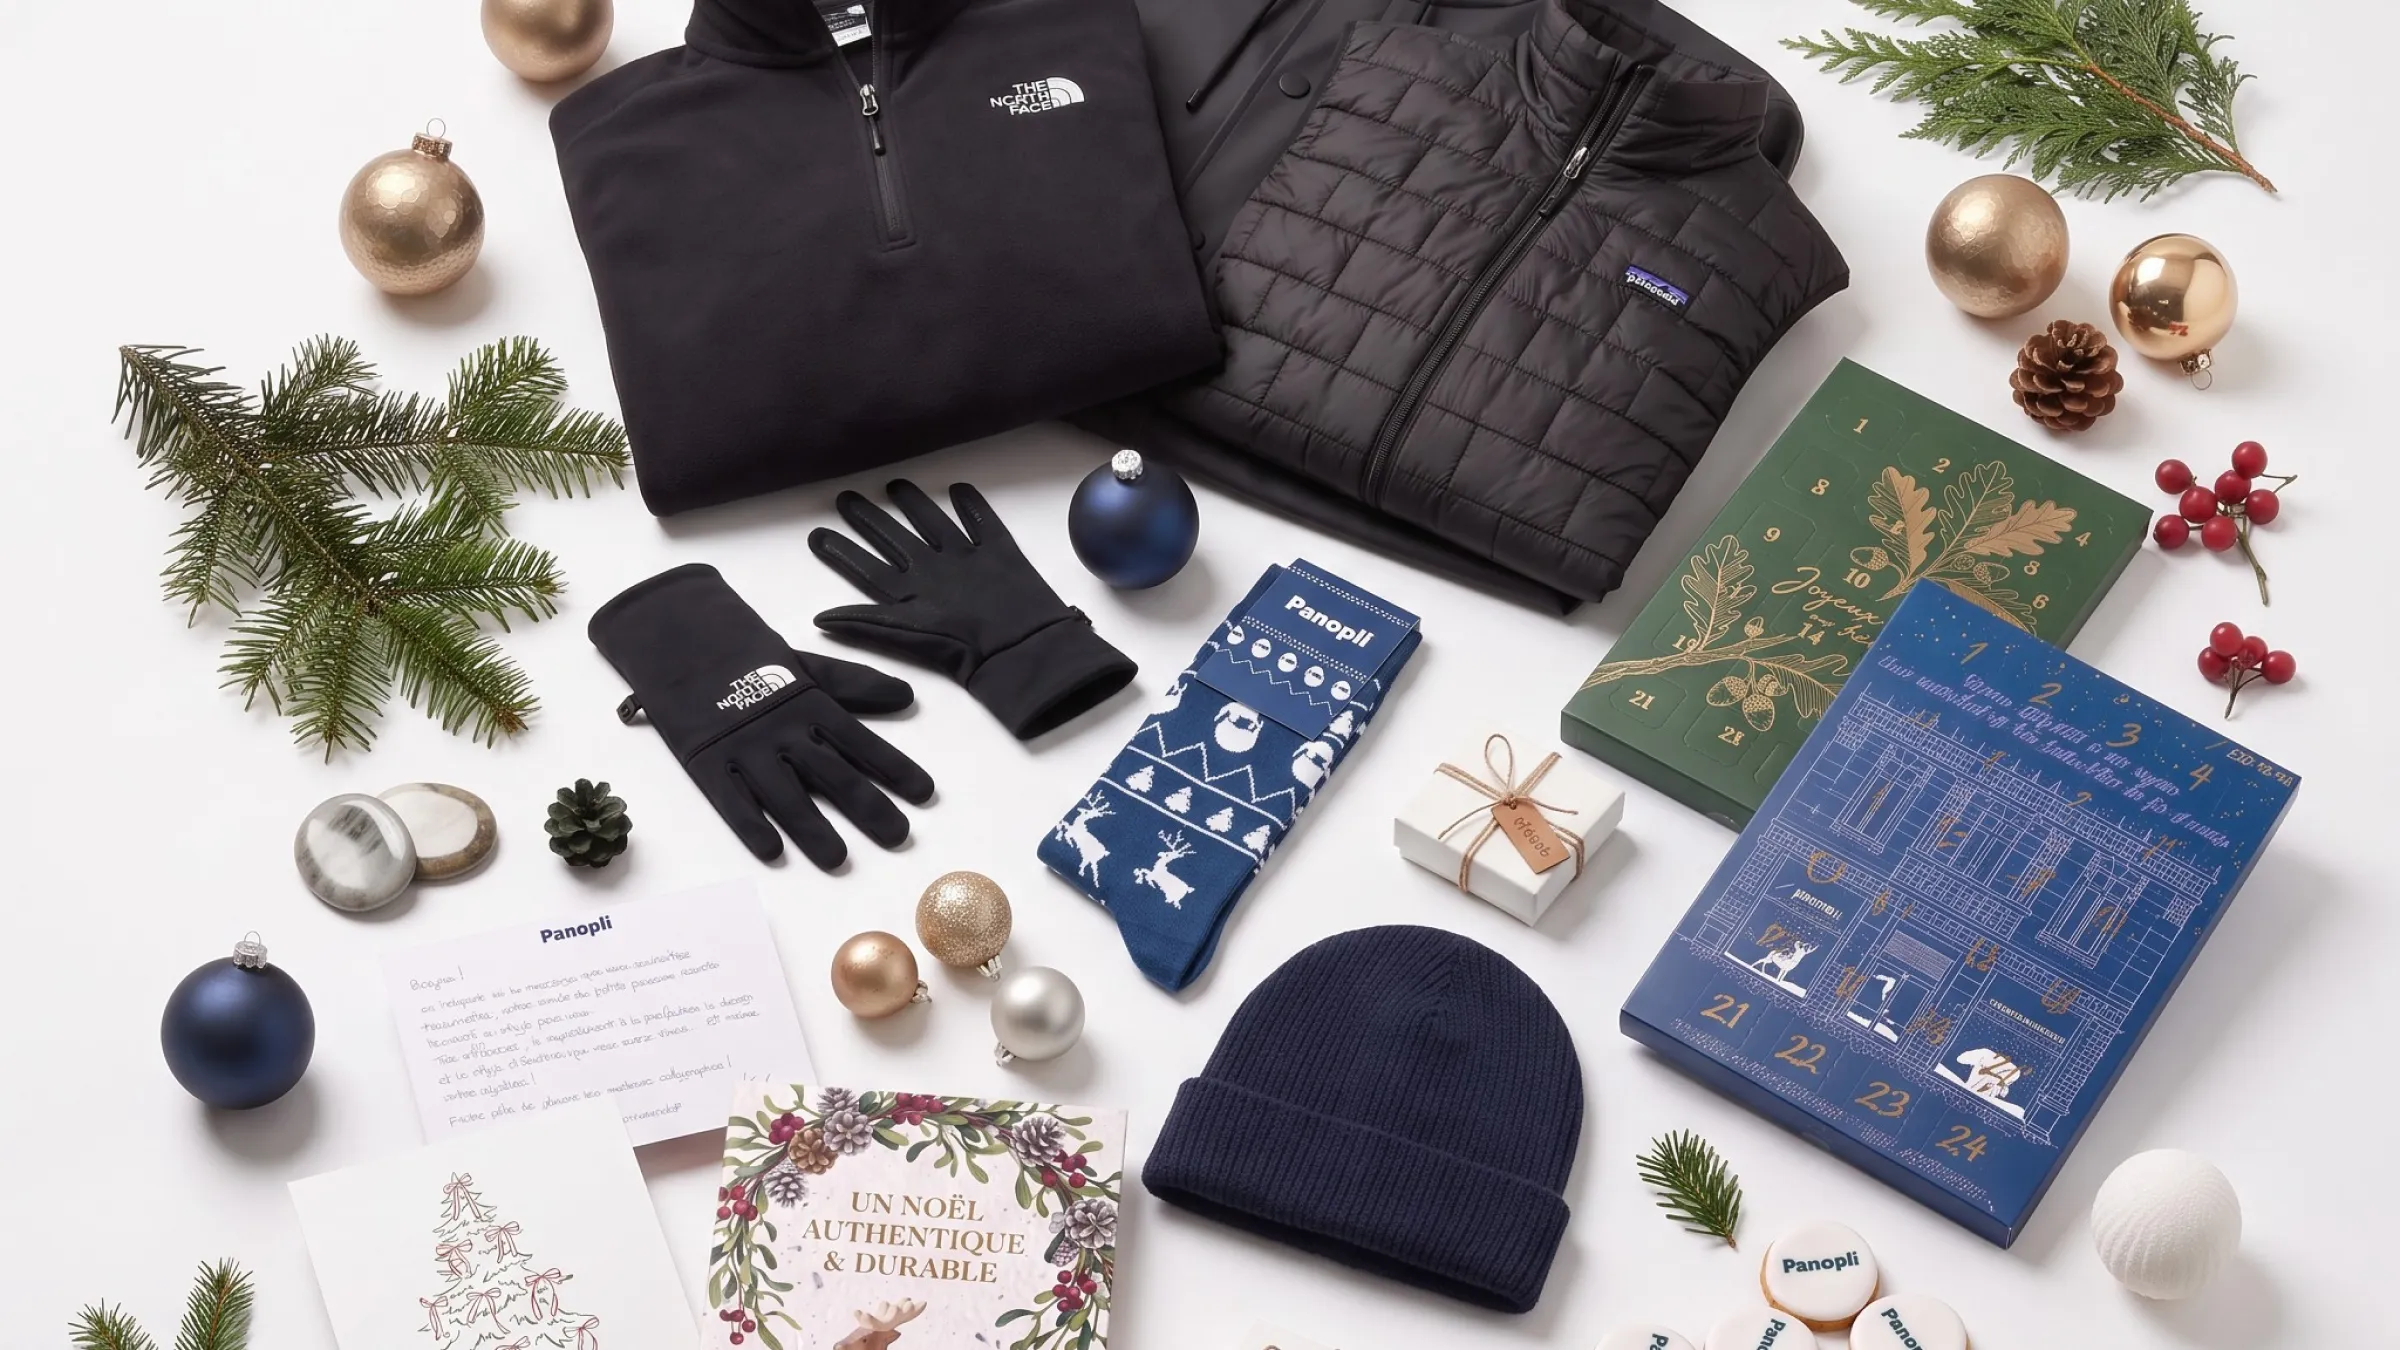
Un coffret cadeau CSE de Noël est un cadeau en nature offert aux salariés par le comité social et économique au titre de ses activités sociales et culturelles, exonéré de cotisations tant que la valeur totale reçue par chaque salarié respecte les limites fixées par l'Urssaf.
Chaque fin d'année, deux acteurs peuvent offrir un cadeau aux équipes : le CSE et la direction. Bien articulés, ces deux gestes se complètent et renforcent l'engagement des collaborateurs. Mal coordonnés, ils font perdre l'exonération et brouillent le message. Avant de comparer des coffrets, trois questions doivent être tranchées : qui finance, qui reçoit, et quel montant cumulé chaque salarié atteint.
Beaucoup d'élus et de responsables RH parlent encore de coffret cadeau comité d'entreprise. Le CSE a remplacé le comité d'entreprise, mais le besoin reste le même.
Qui finance le cadeau de Noël : le CSE ou l'employeur ?
Tout dépend de l'effectif et de l'existence d'un CSE. Le comité social et économique est obligatoire à partir de 11 salariés, lorsque ce seuil est atteint pendant 12 mois consécutifs. À partir de 50 salariés, il gère les activités sociales et culturelles, dont relèvent le plus souvent les cadeaux de Noël.
{{tableau | Qui offre le cadeau de Noël selon l'effectif}}
- Situation | Qui offre en pratique | Tolérance Urssaf sur les cadeaux
- Moins de 11 salariés | L'employeur | S'applique aux cadeaux de l'employeur
- 11 à 49 salariés | L'employeur, ou le CSE si un accord lui confie les activités sociales | S'applique au CSE, ou à l'employeur à défaut
- 50 salariés et plus | Le CSE, sur son budget activités sociales et culturelles | S'applique aux cadeaux du CSE
- Carence de CSE constatée par procès-verbal | L'employeur | S'applique aux cadeaux de l'employeur
Pour une entreprise de 50 salariés et plus, ce point compte : l'Urssaf rattache la tolérance aux cadeaux du CSE, et à ceux de l'employeur seulement dans certains cas. Un cadeau offert directement par la direction, en plus de celui du comité, n'est donc pas automatiquement exonéré. Faites valider le montage par votre expert-comptable avant de lancer l'opération.
Que prévoit l'Urssaf pour les cadeaux de Noël en 2026 ?
L'Urssaf raisonne en deux temps. Si le total des cadeaux et bons d'achat attribués à un salarié sur l'année civile ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit 200 € en 2026, ce montant est exonéré de cotisations.
{{calcul | Taux appliqué | 5 % du plafond mensuel de la Sécurité sociale | Période de référence | Année civile 2026 | Seuil par salarié | 200 €}}
Au-delà de ce seuil annuel, l'exonération reste possible cadeau par cadeau si trois conditions sont réunies :
- le cadeau est attribué à l'occasion d'un événement qui concerne le salarié, comme Noël ;
- il a un usage en lien avec cet événement ;
- sa valeur est conforme aux usages, c'est-à-dire qu'elle ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale pour cet événement.
Pour Noël, ce seuil s'apprécie séparément pour le salarié et pour chacun de ses enfants âgés de 16 ans révolus au plus dans l'année civile. Pour les enfants, un bon d'achat doit permettre d'acheter des biens liés à l'événement : jouets, livres, vêtements, équipements de loisirs ou de sport. Un bon utilisable en alimentaire ou en carburant ne remplit pas cette condition.
Dernier repère : une prime de Noël versée en argent est en principe soumise à cotisations, alors qu'un cadeau en nature ou un bon d'achat peut être exonéré dans ces limites. Les règles fiscales côté entreprise sont détaillées dans notre guide du cadeau de fin d'année.
Comment cumuler un cadeau employeur et un cadeau du CSE ?
Il n'y a pas deux enveloppes indépendantes : l'Urssaf apprécie le montant global des cadeaux et bons d'achat reçus par un même salarié. Répartir la dépense entre le CSE et la direction ne permet pas de contourner le seuil.
Exemple : le CSE offre un coffret gourmand d'une valeur de 90 €, et un bon d'achat de 150 € est remis pour le même Noël. Le salarié reçoit 240 €, soit plus que le seuil de 200 €. Le seuil n'est pas une franchise : en cas de dépassement, c'est la totalité du montant qui devient soumise à cotisations, et pas seulement les 40 € d'excédent.
Trois réflexes évitent la mauvaise surprise :
- désigner un pilote unique de l'opération, côté RH ou côté CSE ;
- recenser, salarié par salarié, tous les cadeaux et bons d'achat attribués dans l'année ;
- ne jamais présenter le cadeau de Noël comme une récompense liée à la performance.
Qui doit recevoir le cadeau : CDD, alternants, stagiaires ?
Les activités sociales et culturelles du CSE bénéficient aux salariés, aux anciens salariés, à leurs familles et aux stagiaires, sans discrimination. L'Urssaf demande en particulier de supprimer le critère d'ancienneté : les entreprises ont jusqu'au 31 décembre 2026 pour mettre leurs règles d'attribution en conformité.
Concrètement, un alternant arrivé en septembre a vocation à recevoir le même coffret qu'un salarié présent depuis dix ans. C'est aussi l'occasion de soigner les profils souvent oubliés, comme ceux qui viennent d'arriver : notre article sur l'intégration d'un nouveau salarié donne des pistes complémentaires.
Quel coffret cadeau CSE de Noël choisir ?
Une fois le cadre posé, le choix devient simple. Trois formats couvrent la plupart des besoins. Pour d'autres idées classées par prix, consultez nos 25 idées de cadeaux de Noël par budget.
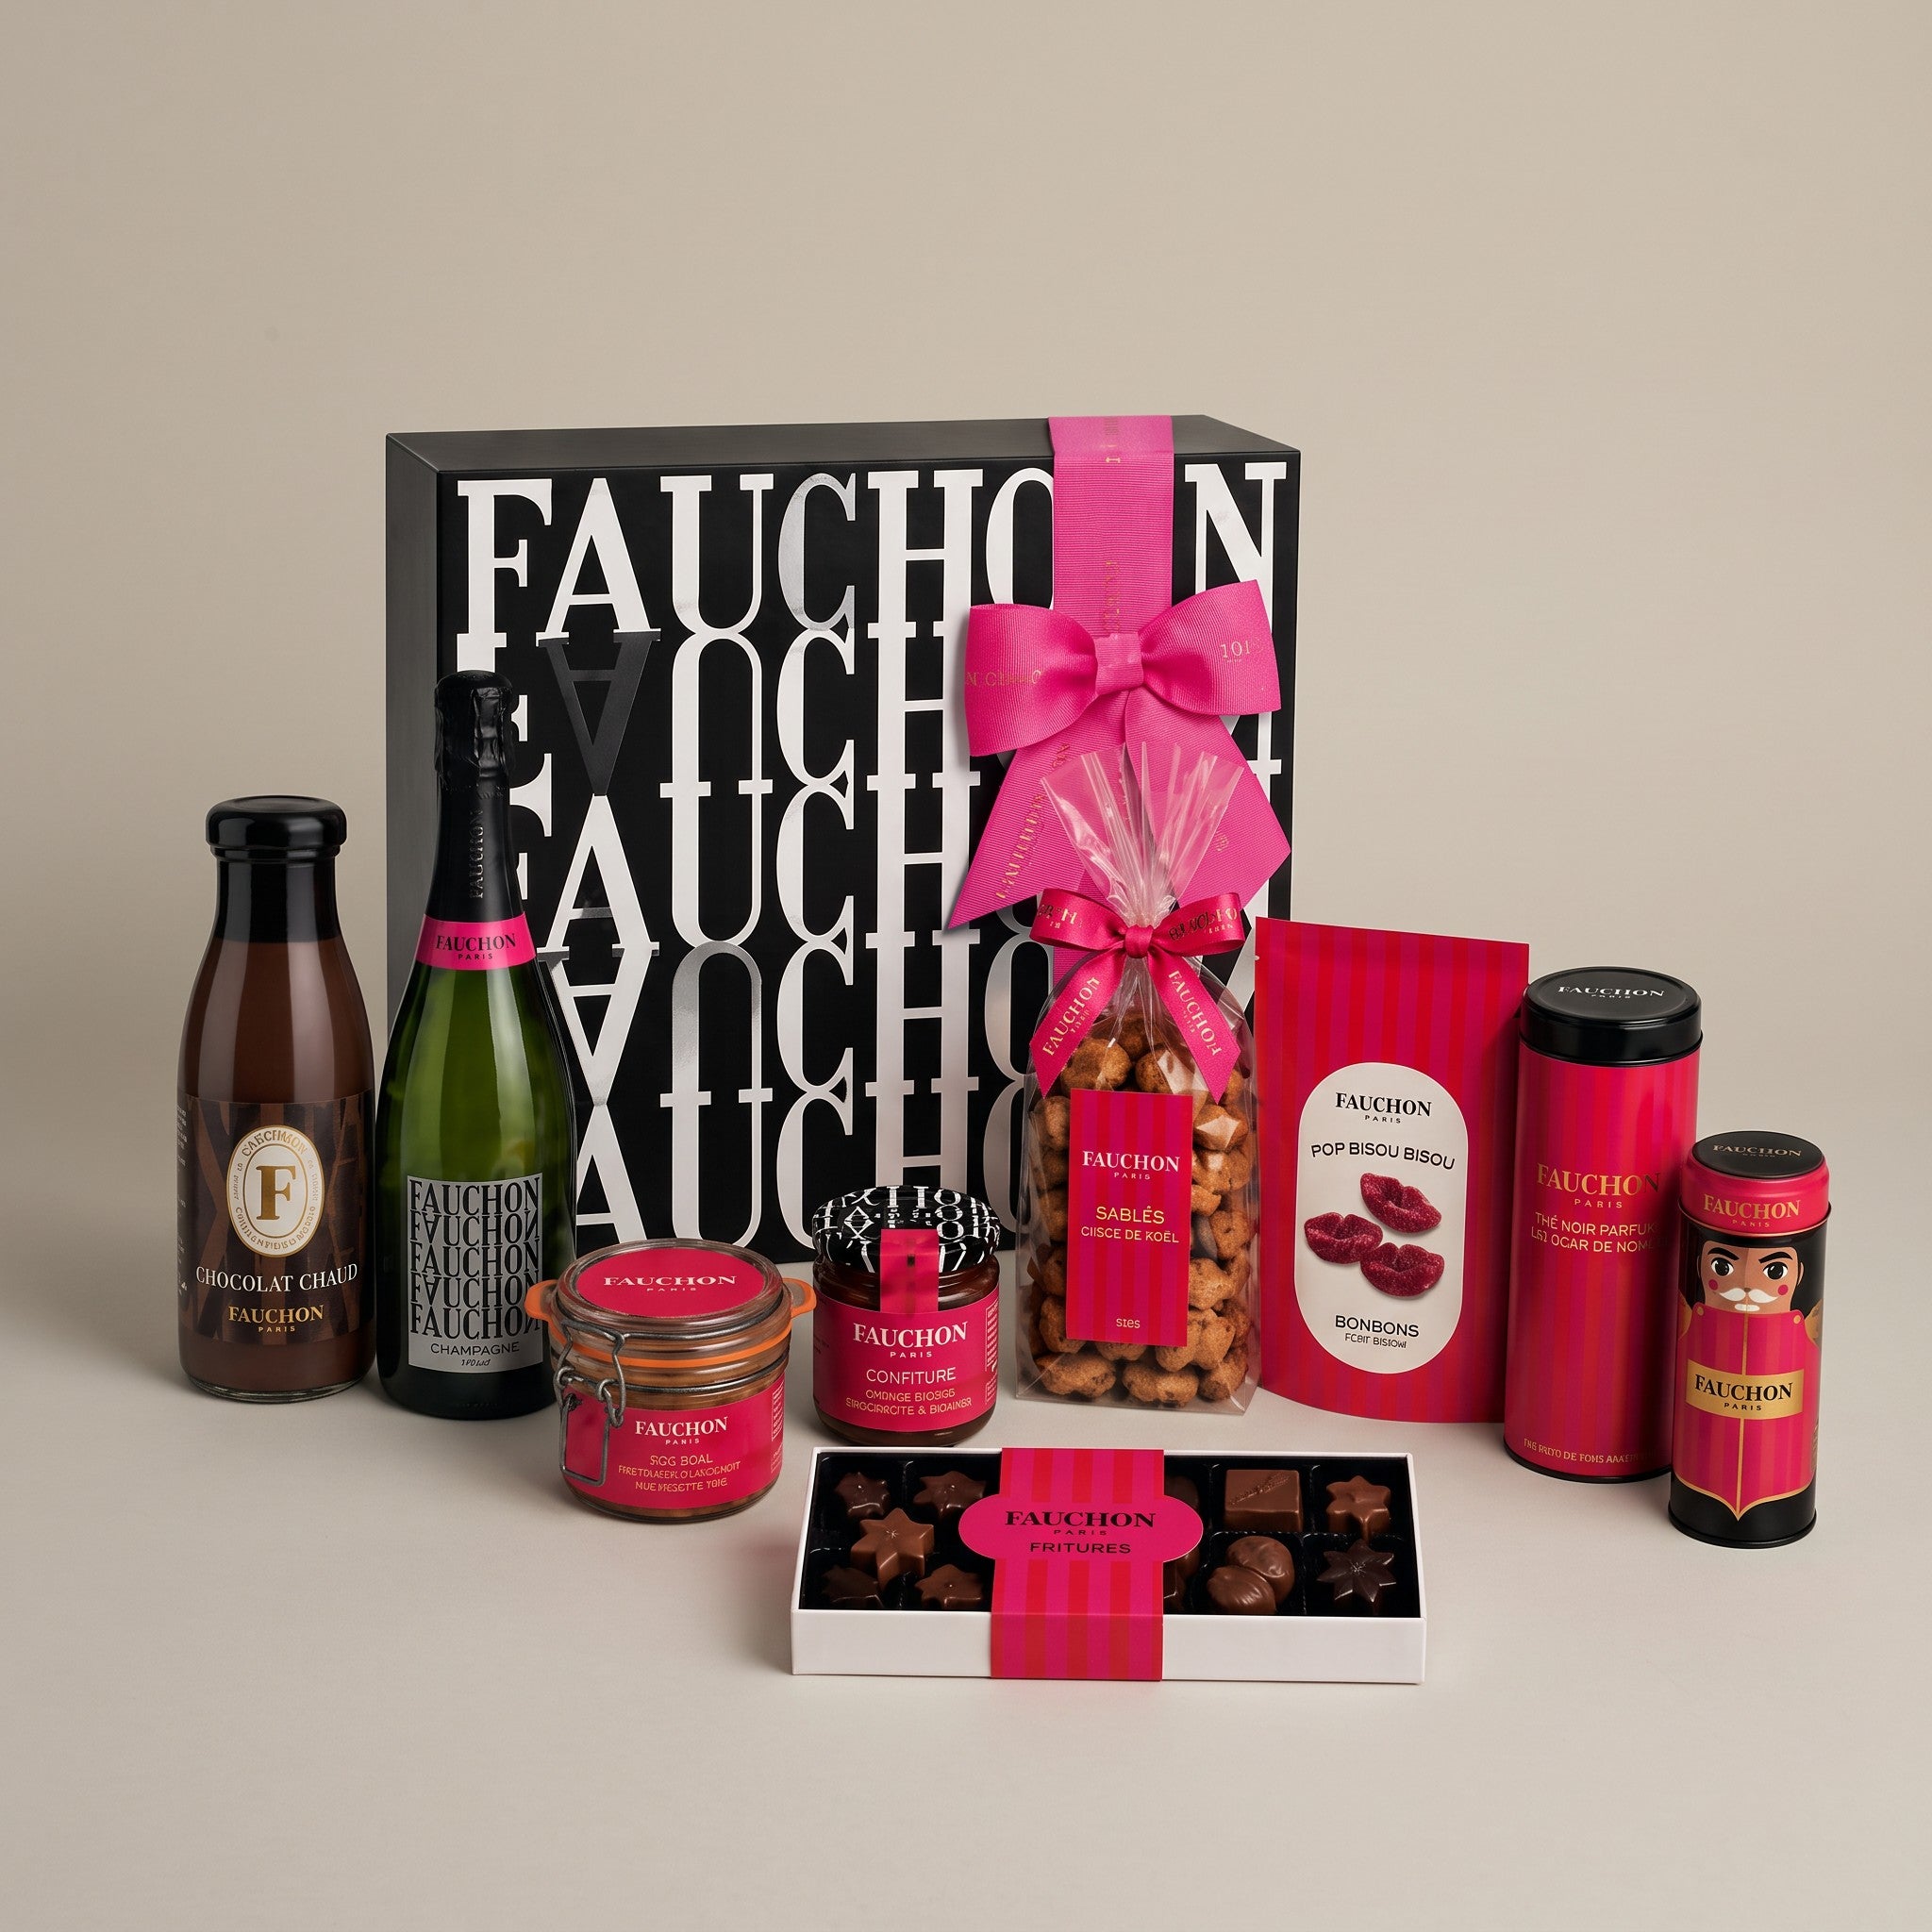
Le coffret gourmand, à partager en famille
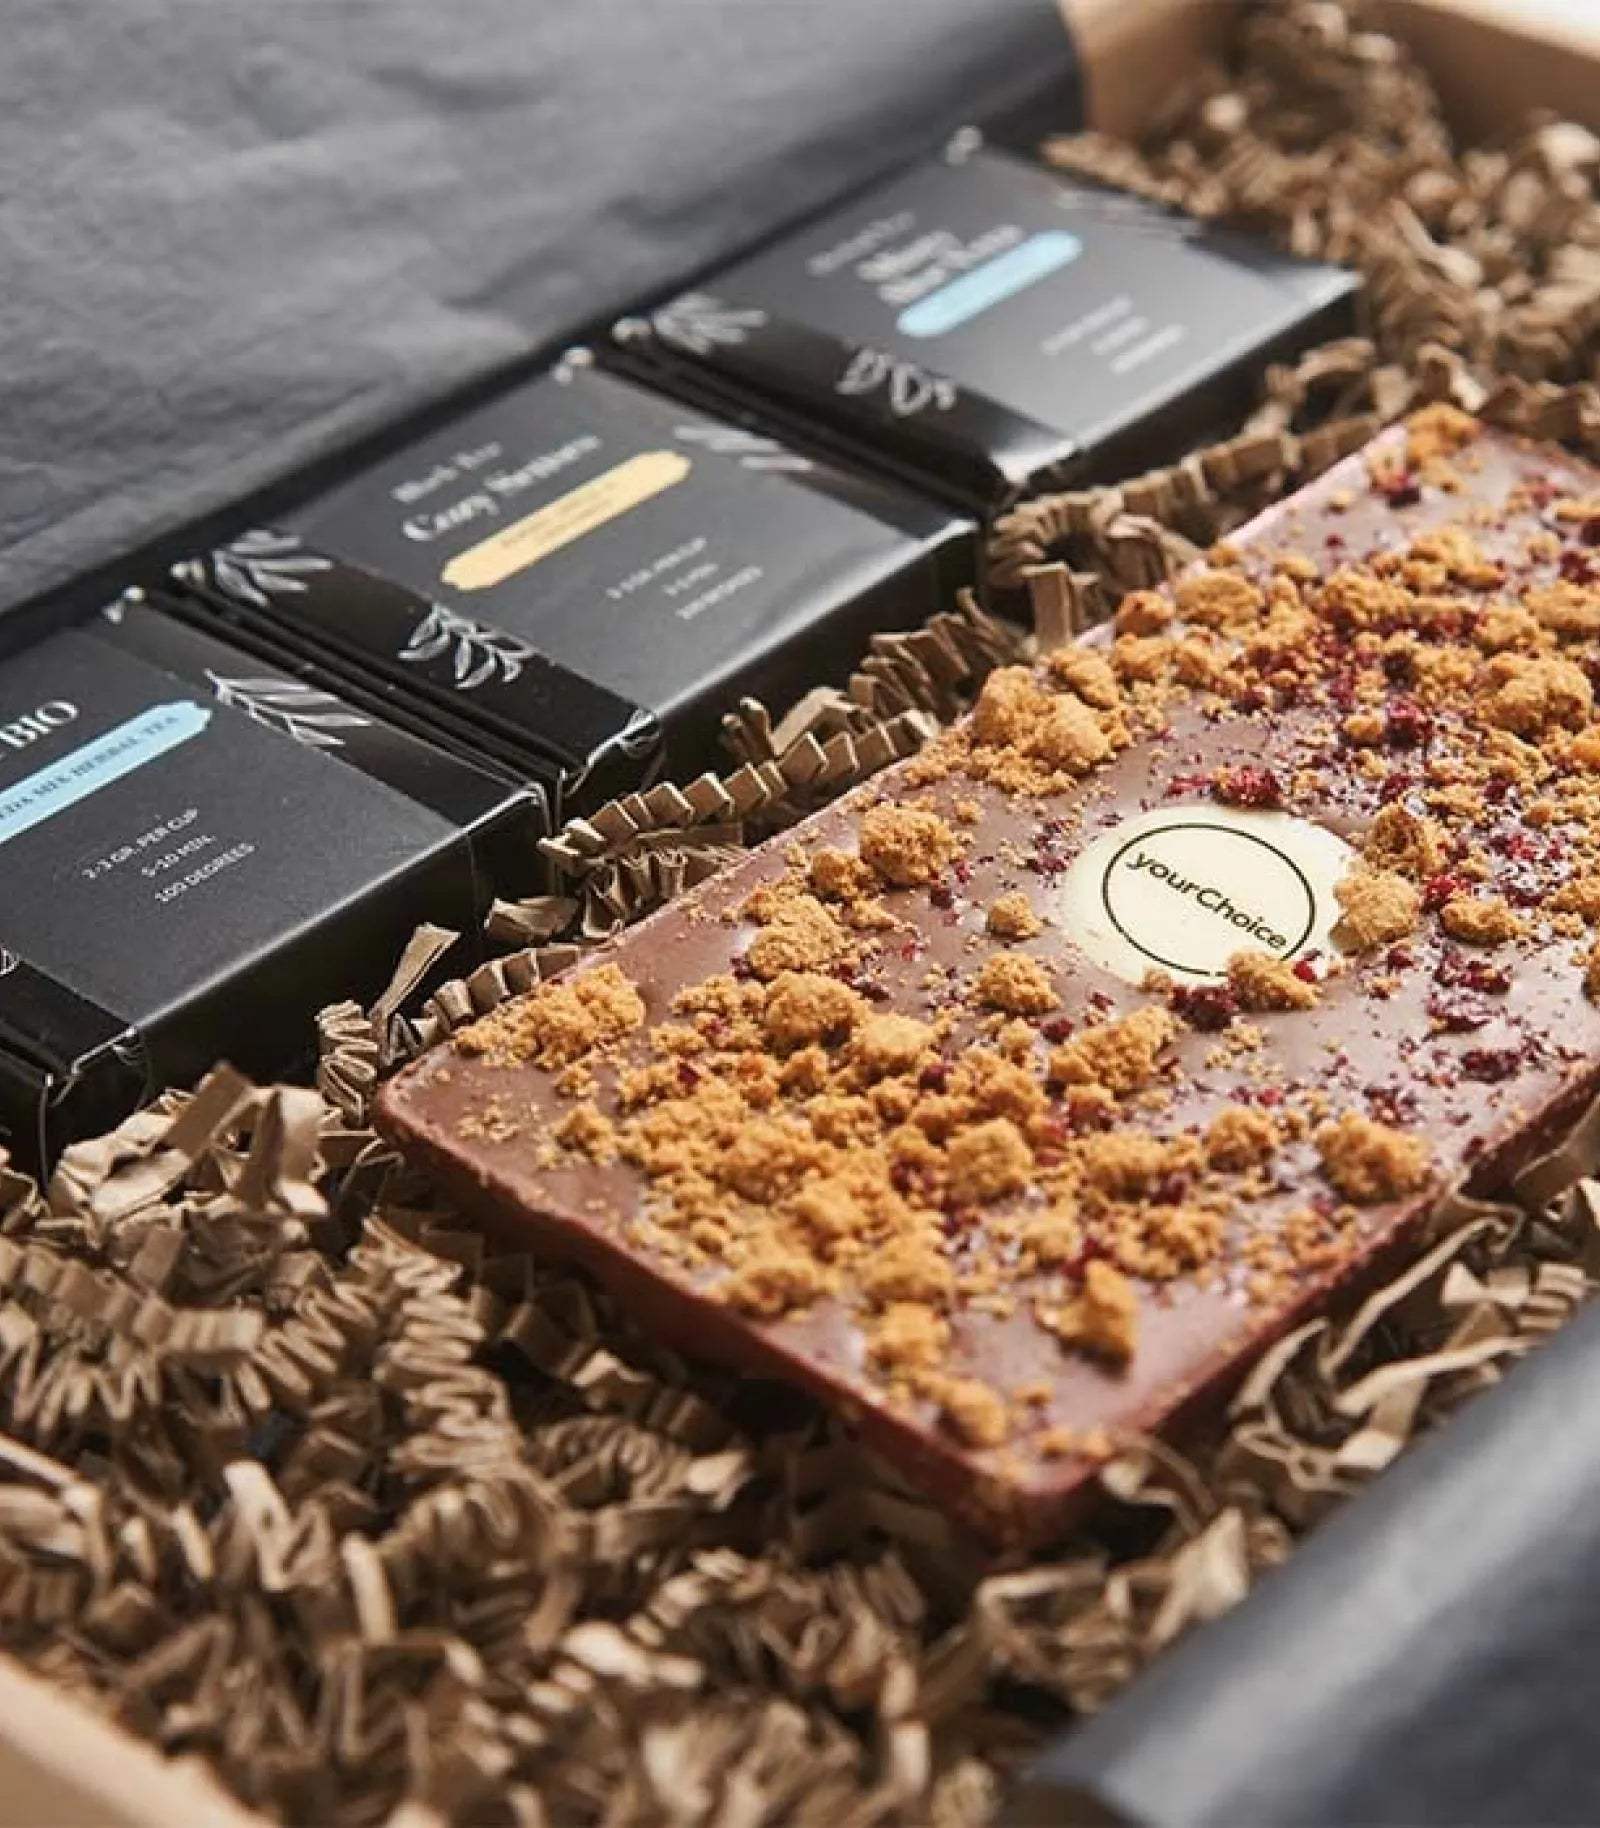
1. Chocolats artisanaux. Le coffret de 12 chocolats fabriqué en France se personnalise sur l'étui, aux couleurs du CSE ou de l'entreprise.
2. Salé pour l'apéritif. Le coffret de 4 terrines Maxim's change du chocolat et se complète bien avec les biscuits Le Chocolat des Français dans un même colis.
3. Thé et chocolat. Le coffret trois thés et chocolats convient aux équipes qui préfèrent une pause plus douce. Toute la sélection est dans notre collection gastronomie. Pour composer le coffret pas à pas, allergènes et versions sans alcool compris, voir notre guide du coffret gourmand d'entreprise.
Le cadeau écoresponsable, qui dure après les fêtes
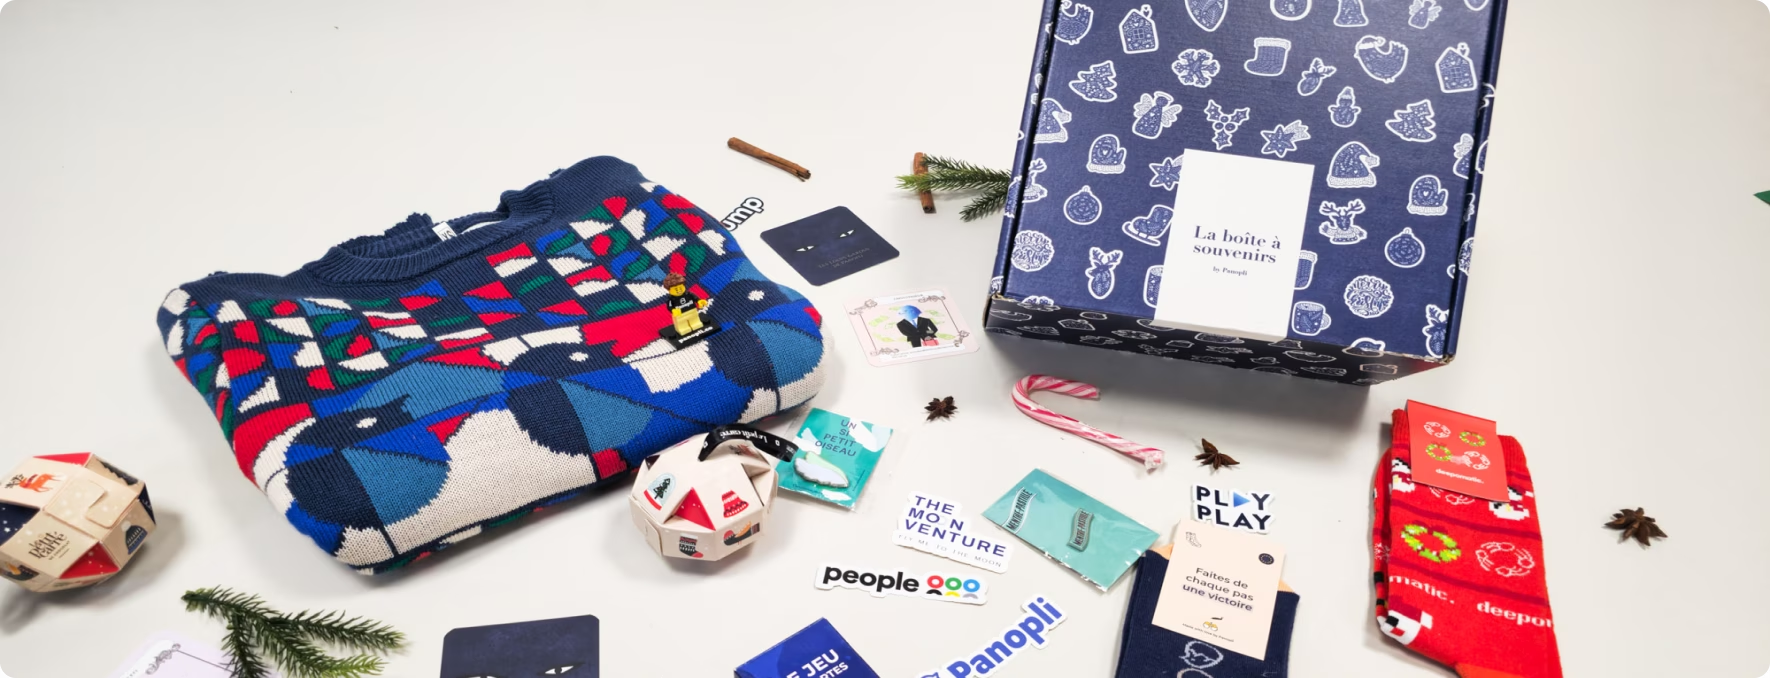
4. Bien-être. La box bien-être fabriquée en France réunit une bougie, un mug et un carnet. La box Bien-être Panopli mise sur un savon de Marseille personnalisé et une serviette en coton.
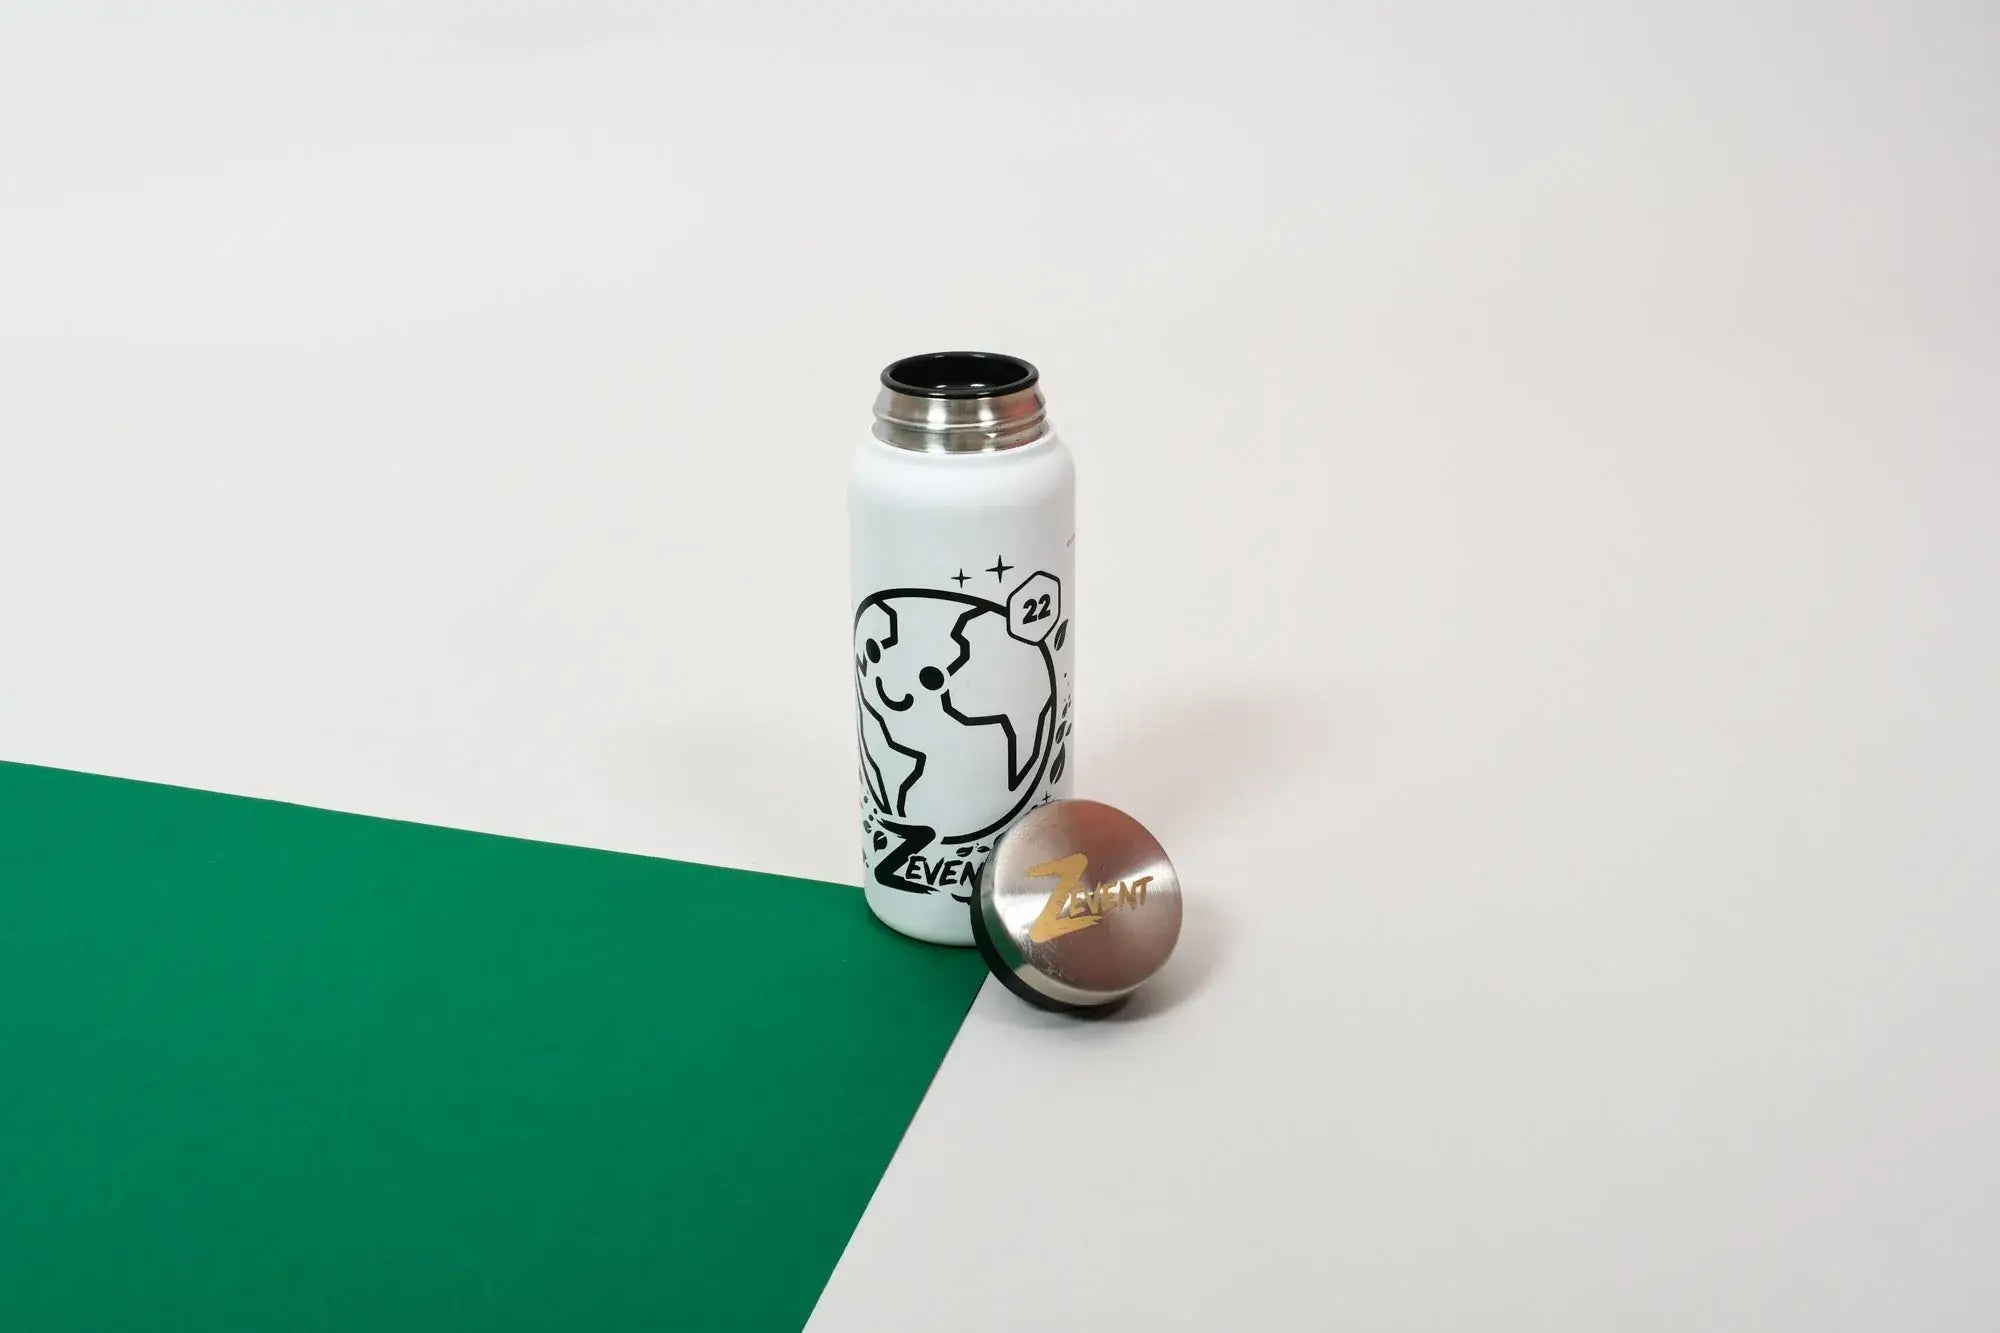
5. Objets du quotidien. La gourde inox fabriquée en France, le carnet à couverture en carton recyclé ou la bougie en cire de soja affichent leur empreinte carbone sur leur fiche, ce qui aide à arbitrer à budget égal.
Le Noël des enfants
6. Un objet à eux. La banane enfant Hindbag en coton biologique, pensée pour les 4 à 10 ans, fait un cadeau utile qui ne finit pas au placard. Rappel : le seuil Urssaf s'apprécie séparément pour chaque enfant.
Laisser le choix au salarié
7. La carte cadeau. Les cartes cadeaux laissent chacun choisir ce qui lui fait plaisir. Leur valeur faciale compte dans le cumul : intégrez-la au calcul. Les différences entre chèque, bon et carte cadeau sont détaillées dans notre guide chèque, bon ou carte cadeau de Noël en entreprise.
8. Le cadeau au choix. Avec une campagne Magic Link, chaque salarié choisit son cadeau dans une sélection définie par le CSE, ou offre l'équivalent à une association grâce aux dons.
{{encart | Noël du CSE | Composez le cadeau de vos équipes | Voir la sélection Noël | /noel}}
Comment organiser l'opération de Noël du CSE ?
{{etapes}}
- Cadrer : identifier qui finance, CSE ou employeur, et fixer un budget par salarié et par enfant en tenant compte des cadeaux déjà attribués dans l'année.
- Recenser : établir la liste des bénéficiaires, CDD, alternants et stagiaires compris, sans critère d'ancienneté.
- Choisir : retenir un format, gourmand, durable ou au choix, et le valider avec les élus.
- Personnaliser : ajouter le logo, une carte ou un message du CSE. Le délai est confirmé au devis.
- Livrer : sur site ou au domicile des salariés, notamment pour les équipes en télétravail ou réparties sur plusieurs sites.
- Tracer : conserver le montant attribué à chaque salarié pour justifier l'exonération en cas de contrôle.
La logistique est souvent sous-estimée : adresses personnelles, sites multiples, télétravail. Confier le stockage et l'envoi à l'unité évite de transformer décembre en casse-tête pour les élus et l'équipe RH. Pour adapter le cadeau au siège, aux équipes terrain ou au télétravail, voir notre guide cadeau collaborateur selon le profil de vos équipes. Pour aller plus loin sur l'expérience des équipes, voir notre page expérience collaborateur.
{{a-lire | Guide | Cadeau de fin d'année entreprise : le guide complet 2026 | Lire le guide → | /blog-panopli/cadeau-fin-annee-entreprise-guide-2026}}
Pourquoi choisir Panopli pour le Noël du CSE ?
- L'empreinte carbone affichée produit par produit, pour comparer les options à budget égal.
- Des cadeaux personnalisables, dont une large sélection fabriquée en France.
- La campagne Magic Link : chaque salarié choisit son cadeau, ou un don à une association.
- Le stockage et l'envoi à l'unité, au bureau comme à domicile.
- Une entreprise certifiée B Corp, Société à Mission et membre de 1% for the Planet.
Questions fréquentes
Coffret cadeau comité d'entreprise ou coffret CSE : quelle différence ?
Aucune sur le fond. Le comité social et économique a remplacé le comité d'entreprise, mais l'expression coffret cadeau comité d'entreprise reste très utilisée. Les règles de l'Urssaf sont les mêmes.
Un salarié peut-il recevoir un coffret du CSE et un cadeau de l'employeur à Noël ?
Oui, mais les montants s'additionnent pour vérifier le seuil Urssaf. Dans une entreprise de 50 salariés et plus, le cadeau offert directement par l'employeur n'est pas automatiquement couvert par la tolérance : faites valider le montage par votre expert-comptable.
Que se passe-t-il si le seuil de 200 € est dépassé ?
Les cotisations sont dues sur la totalité du montant, et pas seulement sur l'excédent. L'exonération reste possible si chaque cadeau est lié à un événement comme Noël, a un usage en rapport avec cet événement et reste d'un montant conforme aux usages.
Les enfants des salariés peuvent-ils recevoir un cadeau de Noël du CSE ?
Oui. Pour Noël, le seuil s'apprécie séparément pour le salarié et pour chaque enfant âgé de 16 ans révolus au plus dans l'année civile. Un bon d'achat destiné à un enfant doit permettre d'acheter des jouets, livres, vêtements ou équipements de loisirs.
Un coffret gourmand est-il considéré comme un cadeau en nature ?
Oui. Cadeaux en nature et bons d'achat relèvent du même cadre de tolérance Urssaf, et leurs valeurs s'additionnent pour apprécier le seuil.
Peut-on réserver le cadeau de Noël aux salariés ayant de l'ancienneté ?
Non. L'Urssaf demande de supprimer le critère d'ancienneté dans l'attribution des prestations du CSE. Les entreprises ont jusqu'au 31 décembre 2026 pour mettre leurs règles en conformité.
Sources
Écrit par